Cómo afecta tu historial crediticio en la preaprobación hipotecaria
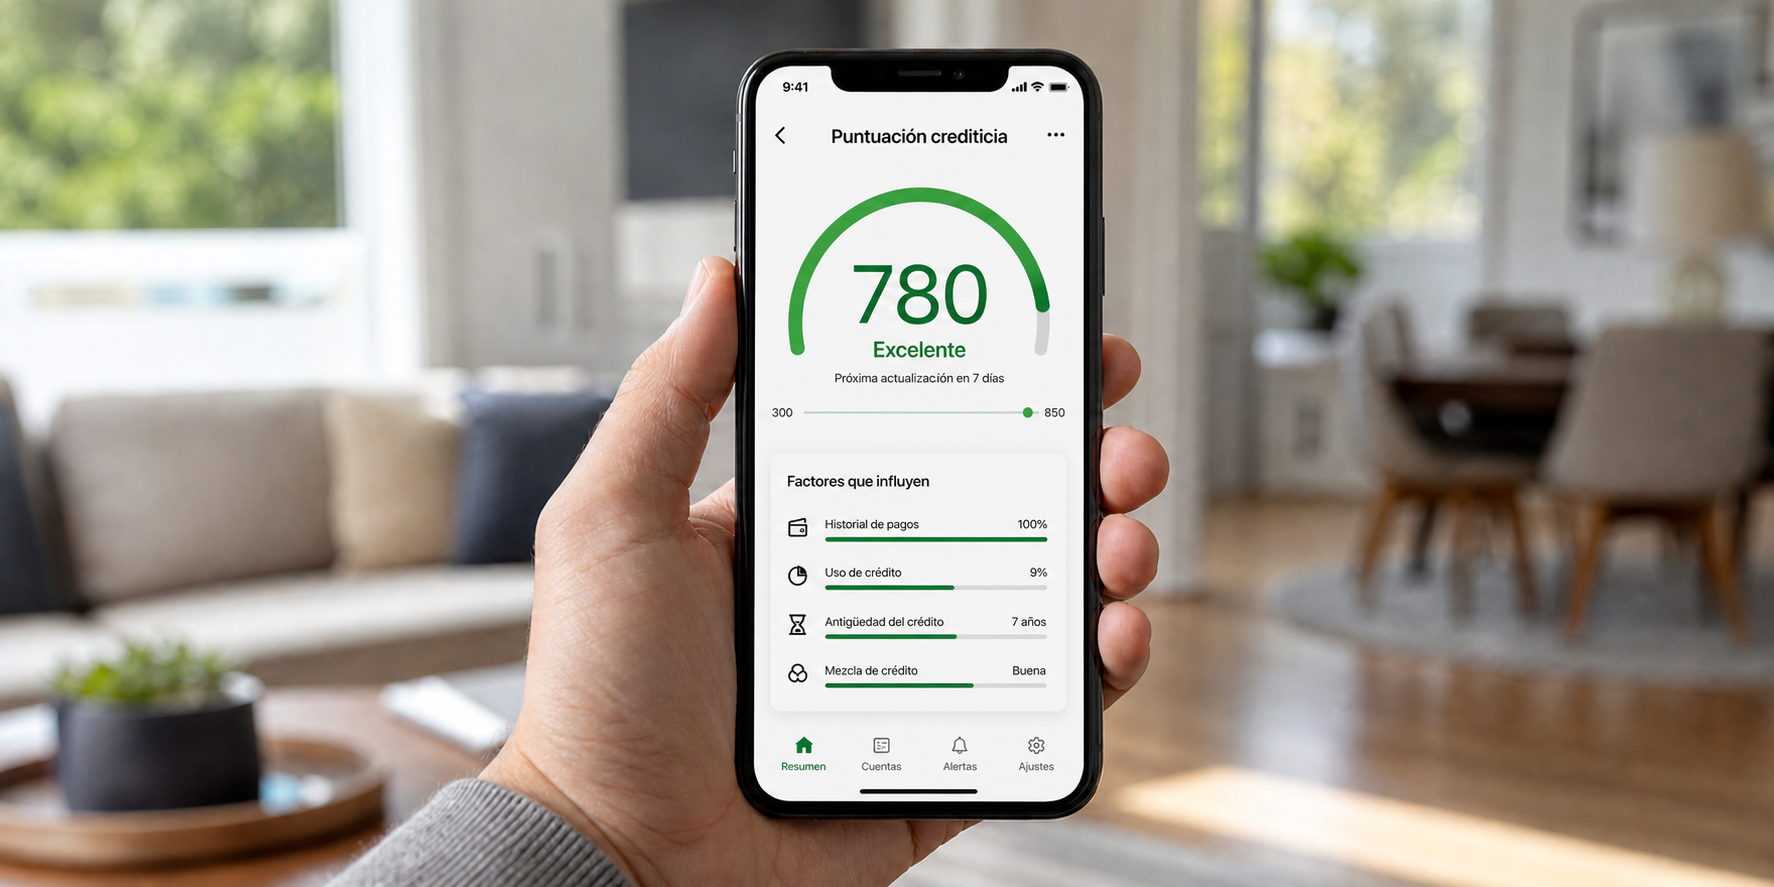
Antes de elegir una propiedad, comparar precios o solicitar un crédito hipotecario, es importante conocer qué tan preparado estás para asumir este compromiso.
Uno de los factores que pueden influir en la aprobación de tu financiamiento es tu historial crediticio.
Aunque tengas ingresos estables y ahorros para el enganche, la manera en que has manejado tus deudas puede afectar la evaluación del banco.
Pero ¿tener deudas significa que no puedes comprar una casa? ¿Un retraso en tu tarjeta puede impedirte obtener una hipoteca?
Te explicamos qué debes saber y cómo prepararte para solicitar una preaprobación hipotecaria.
¿Qué es el historial crediticio y por qué importa?
Tu historial crediticio es un registro de cómo has manejado tus créditos, como tarjetas, préstamos personales y financiamientos automotrices.
En México, instituciones como Buró de Crédito recopilan información sobre el comportamiento de pago de las personas.
Los bancos pueden consultar estos registros, con la autorización correspondiente, para evaluar el riesgo de otorgarles un préstamo.
Estar en Buró de Crédito no es malo. Tener un historial con pagos puntuales puede ayudarte a demostrar que cumples con tus compromisos financieros. Lo importante es cómo has administrado tus créditos.
¿Qué es la preaprobación hipotecaria?
La preaprobación hipotecaria es una evaluación preliminar que permite conocer si podrías obtener un crédito y cuál sería el monto aproximado que una institución financiera estaría dispuesta a prestarte. 1
Para realizarla, el banco puede considerar:
- Ingresos comprobables: cuánto ganas y qué tan estables son tus ingresos.
- Capacidad de pago: cuánto dinero puedes destinar a la hipoteca después de cubrir tus gastos.
- Historial crediticio: cómo has pagado tus deudas.
- Nivel de endeudamiento: qué parte de tus ingresos ya está comprometida.
- Enganche y ahorros: cuánto puedes aportar para comprar la propiedad.
Recuerda que una preaprobación no garantiza la autorización definitiva del crédito. La institución puede solicitar documentos adicionales y evaluar la propiedad antes de formalizar el financiamiento.
¿Cómo afecta tu historial crediticio en la preaprobación hipotecaria?
Tu historial puede influir en la decisión del banco, en el monto que está dispuesto a prestarte y en las condiciones que te ofrece.
Sin embargo, no existe una regla universal que aplique de la misma manera a todas las instituciones financieras.
Estos son algunos de los escenarios más comunes:
1. Tienes un historial positivo
Si acostumbras pagar puntualmente tus tarjetas y préstamos, demuestras que cumples con tus obligaciones.
Esto puede favorecer la evaluación de tu solicitud, aunque no garantiza que te aprueben la hipoteca.
2. Has tenido retrasos en tus pagos
Los atrasos pueden afectar la percepción de riesgo del banco.
Su impacto dependerá de factores como su gravedad, frecuencia, antigüedad y si ya regularizaste tus pagos.
3. Tienes muchas deudas activas
Aunque pagues puntualmente, tus compromisos mensuales pueden reducir tu capacidad para cubrir una hipoteca.
El banco evaluará cuánto de tus ingresos ya está destinado al pago de otras obligaciones.
4. Nunca has tenido un crédito
No tener historial no significa que seas una persona morosa.
Sin embargo, la institución podría contar con menos información para evaluar tu comportamiento de pago. El resultado dependerá de sus políticas y de los demás elementos de tu solicitud.
¿Cómo consultar tu historial antes de solicitar una hipoteca?
Antes de iniciar el trámite, revisa tu Reporte de Crédito Especial. Puedes solicitarlo en los sitios oficiales de Buró de Crédito o Círculo de Crédito. 2
Sigue estos pasos:
- Ingresa al sitio oficial y solicita tu reporte.
- Verifica que tus créditos y pagos estén registrados correctamente.
- Identifica deudas pendientes o atrasos.
- Solicita una aclaración si encuentras información incorrecta.
- Calcula cuánto pagas mensualmente por tus créditos actuales.
Puedes consultar tu reporte en el sitio de Buró de Crédito.
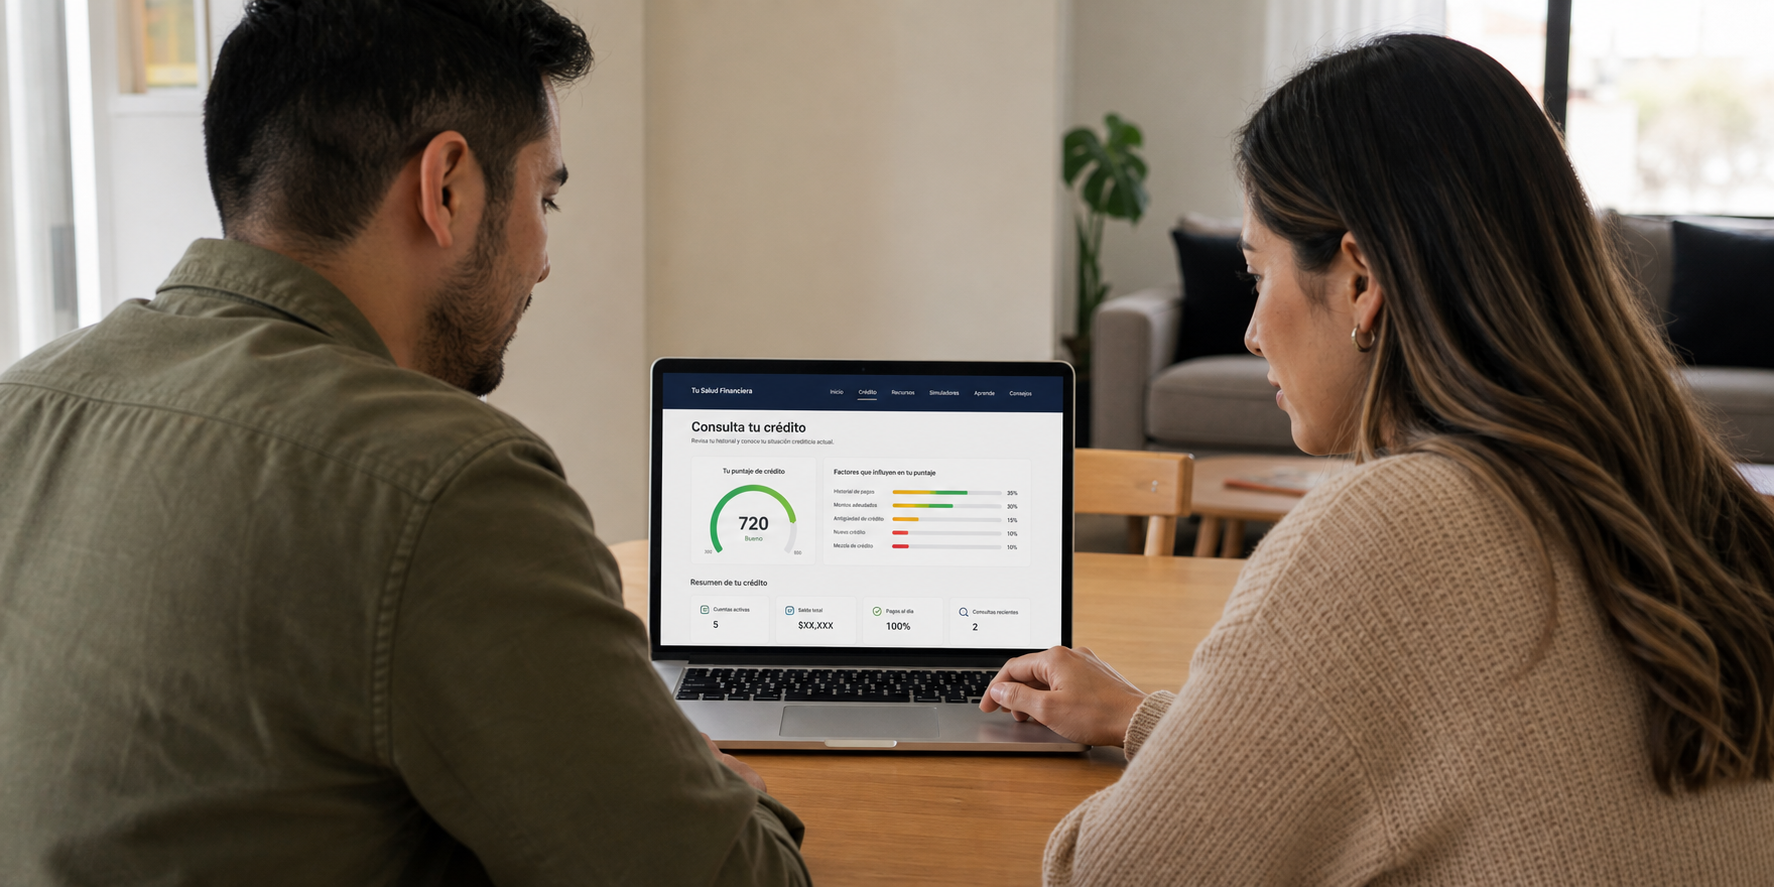
5 consejos para mejorar tu historial crediticio
Si quieres aumentar tus posibilidades de obtener una hipoteca, comienza por fortalecer tus finanzas: 3
- Paga puntualmente: organiza tus fechas de pago y evita acumular atrasos.
- Reduce tus deudas: procura disminuir los saldos de tus tarjetas y préstamos.
- Evita nuevos compromisos innecesarios: analiza si realmente necesitas adquirir otra deuda.
- Regulariza tus pagos pendientes: comunícate con tus acreedores para conocer las opciones disponibles.
- Planea tu compra: ahorra para el enganche y calcula una mensualidad que puedas cubrir cómodamente.
Ten presente que mejorar tu historial puede tomar tiempo. Desconfía de quienes prometen eliminar registros negativos o garantizar una aprobación inmediata.
¿Cuándo solicitar una preaprobación hipotecaria?
Lo recomendable es revisar tu situación financiera antes de comprometerte con una propiedad. Así podrás identificar posibles obstáculos, comparar alternativas y definir un presupuesto realista.
Recuerda que no solo importa cuánto te presta el banco, sino cuánto puedes pagar sin descuidar tus gastos cotidianos y tu ahorro.
Prepara tu historial crediticio para comprar tu casa
Tu historial crediticio es un factor importante en la preaprobación hipotecaria, pero no es el único.
Mantener tus pagos al corriente, reducir tus deudas y conocer tu capacidad de compra te ayudará a tomar decisiones financieras más informadas.
Si tienes dudas sobre tu historial o quieres conocer tus opciones de financiamiento, un experto hipotecario de Compra Fácil puede brindarte asesoría gratuita para resolver tus preguntas y orientarte antes de comprometer tu dinero.
Para mostrar este formulario, acepta las cookies de marketing en Preferencias de cookies.